なぜ「知らないと損をする」のか
初期設定は「一般税率」のまま
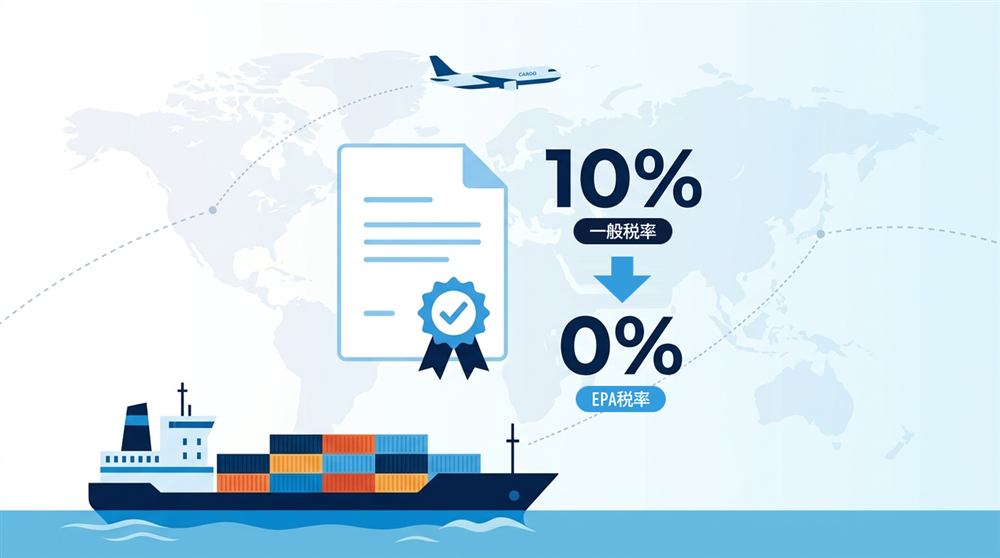
まず仕組みを確認しましょう。日本とEPAを結んでいる国から輸入する場合、その商品が「一般の関税率」よりも低い「EPA税率」の対象になることがあります。
ただし、ここに誤解が生まれやすいポイントがあります。「EPAを結んでいる国からの輸入だから自動的に安くなる」わけではありません。税関の説明によれば、「EPAを結んでいる相手国」から日本へ輸入する産品の全てが、一般の関税率よりも低い関税率(EPA税率)の適用を受けられるわけではなく、各EPA等に定める規則を満たす産品=「原産品」であることの確認や、各EPA等に定める手続が必要です。
つまり、何もしなければ初期設定は「一般税率」のままです。EPA税率は、輸入者側が「原産品である」ことを確認し、必要な手続きを行って初めて使える選択肢なのです。
差は継続すれば大きくなる
この差はゼロではありません。EPA税率が一般税率よりも数%〜十数%低く設定されている品目は珍しくなく、同じ商品を繰り返し輸入している場合、1回ごとには小さく見える差でも、継続すればまとまった金額になります。
「面倒くさそう」の正体——実は選ぶものではなく決まっている
3種類は、利用するEPAごとにあらかじめ決まっている
「原産地証明の手続き」と聞くと身構えてしまいますが、実務担当者が最初に迷うのは「3種類あるうち、どれを選べばいいか分からない」という点です。
ここは安心してください。原産地証明の手続きには大きく3種類がありますが、どれを使うかは自分で選ぶものではなく、利用するEPAごとにあらかじめ決まっています。
| 証明手続の種類 | 誰が証明書・申告書を作るか | 採用している主なEPA(代表例) |
|---|---|---|
| 第三者証明制度 | 輸出国の権限ある発給機関(商工会議所等)が発給。輸入者は輸出者経由でその証明書を入手する | 日シンガポールEPA、日メキシコEPA、日タイEPA、日アセアンEPA、日ベトナムEPA など |
| 認定輸出者自己証明制度 | 輸出国政府の認定を受けた輸出者自身が証明書を作成する | 日メキシコEPA(一部)、日スイスEPA、日ペルーEPA、RCEP(一部) |
| 自己申告制度 | 輸出者・生産者、または輸入者自身が「原産品申告書」を作成する | CPTPP、日EU・EPA、日米貿易協定(輸入者のみ)、日英EPA、RCEP(一部) |
つまり実務担当者がやることは、「自社が使うEPAではどの制度が採用されているか」を確認し、その手続きに沿って必要書類を揃えることだけです。3つの中から比較検討して選ぶ必要はありません。
実際の手順は8ステップ、思ったよりシンプル
税関が公開している「輸入貨物のEPA利用のステップ」によれば、輸入者が確認すべき手順は次の8段階(ステップ0〜7)に整理されています。
flowchart TD
  S0[ステップ0 EPA締結の確認] --> S1[ステップ1 HS番号の特定]
  S1 --> S2[ステップ2 EPA税率の確認]
  S2 --> S3[ステップ3 原産地基準の特定]
  S3 --> S4[ステップ4 原産地基準を満たすか確認]
  S4 --> S5[ステップ5 輸入面での原産地手続]
  S5 --> S6[ステップ6 EPA税率の適用]
  S6 --> S7[ステップ7 事後確認への対応]

  classDef easy fill:#eaf2fe,stroke:#3b82f6,color:#0A1E3E;
  classDef effort fill:#fef2f2,stroke:#ef4444,color:#991b1b;
  classDef goal fill:#ecfdf5,stroke:#16a34a,color:#166534;
  class S0,S1,S2,S3 easy
  class S4,S5 effort
  class S6,S7 goal
ステップ0〜3は「確認するだけ」
ステップ0〜3は、いずれも「確認するだけ」の作業です。相手国とのEPA締結状況、輸入貨物のHS番号、その品目にEPA税率が設定されているか、どの原産地基準が適用されるか——ここまでは、税関やEPAの公開情報を見れば分かる範囲で、社内の判断だけで完結します。
実際に手間がかかるのはステップ4・5
実際に「ひと手間」がかかるのはステップ4(原産地基準を満たすか確認する)とステップ5(証明書類を準備する)です。海外の取引先(輸出者)に、その商品がEPAの原産地規則を満たしているかを確認し、必要な証明書・申告書を用意してもらう、という一往復のやり取りが実務の中心になります。
輸入申告時に提出する書類も、手続きの種類によってあらかじめ決まっています。たとえば第三者証明制度を使う場合は、輸出国の権限ある発給機関が発給した原産地証明書を、輸出者から入手して税関に提出します。産品が原産国から日本に直送されず第三国を経由する場合は、これに加えて運送要件証明書の提出も必要です。
特に効果が大きいのはこんな輸入
「ひと手間」をかける価値があるかどうかは、輸入の頻度によっても変わります。
同じ取引先・同じ品目を継続的に輸入している場合、一度原産地基準を満たすことと証明手続きの流れを確認してしまえば、次回以降は同じ確認を繰り返すだけで済みます。最初の一往復さえ済ませれば、その後は継続的にEPA税率の恩恵を受けられるということです。
逆に、単発・少量のスポット輸入であれば、手続きにかける手間と削減できる関税額を比べて、無理に使う必要はない場合もあります。自社の輸入パターンが「継続的」か「単発」かを、まず整理してみるとよいでしょう。
「事後確認(検認)」が怖い、という思い込み
検認の実態
「原産地証明を使うと、後から税関に厳しく調べられるのでは」という不安を持つ実務担当者も少なくありません。
実際、経済産業省が実施した検認に関する企業アンケート調査(輸出企業対象)では、「検認に対する不安がない」と回答した企業は4割超にとどまり、残る約6割の企業は何らかの不安を感じていることが分かっています。この心理的なハードルの高さは、輸入する側にもそのまま当てはまりそうです。
実際、税関の説明によれば、EPA税率を適用した産品について、輸入通関後にその産品が相手国の原産品であるかどうかを日本税関が輸入者に確認することがあり、これを事後確認(検認)と呼びます。書面での照会、または輸入者の事業所を訪問しての調査によって行われます。
資料の保管がカギ
不安を感じている企業の中にも、実際には問題なく検認に対応できた事例や、検認対応の実績があり特段の不安を感じていない事例が多く見られ、多くの企業が検認に適切に対応できていることも分かっています。経済産業省のメッセージは明確です。原産品であることを示す資料や裏付け資料を、原産性の判定や証明書の作成時から適切に保管しておくことが重要で、この原則に沿って事前準備をしていれば、検認に適切に対応することは十分可能だとしています。
経済産業省「EPA活用推進に向けて『検認の実態及び企業の対応事例』を公表しました」(2026年7月2日)
つまり、「怖いから使わない」のではなく、「根拠資料さえ最初からきちんと残しておけば、あとから困ることはない」というのが実態に近いのです。