事業として輸入する人は、帳簿・書類・電子データを保存する義務がある
対象は「業として輸入する」人。宅配便や無償の貨物も含む
保存の義務があるのは、事業として(業として)輸入する輸入申告者です。
国際宅配便を使って輸入した場合や、輸入した貨物が無償の場合も含まれます。
保存するものは、帳簿・書類・電子取引のデータの3つに分かれ、それぞれ期間が決まっています。
| 保存するもの | 中身 | 保存期間 |
|---|---|---|
| 帳簿 | 輸入を許可された貨物の品名・数量・価格、仕出人の名前、許可の年月日、許可書の番号を書いたもの | 7年間 |
| 書類 | 契約書、仕入書(インボイス)、運賃明細書、保険料明細書、包装明細書(パッキングリスト)、価格表など、申告の内容を明らかにする書類 | 5年間 |
| 電子取引のデータ | メールやインターネットなどで受け取った、契約書や仕入書に書かれるような取引の情報 | 5年間 |
保存した書類は、税関の「事後調査」で確かめられる
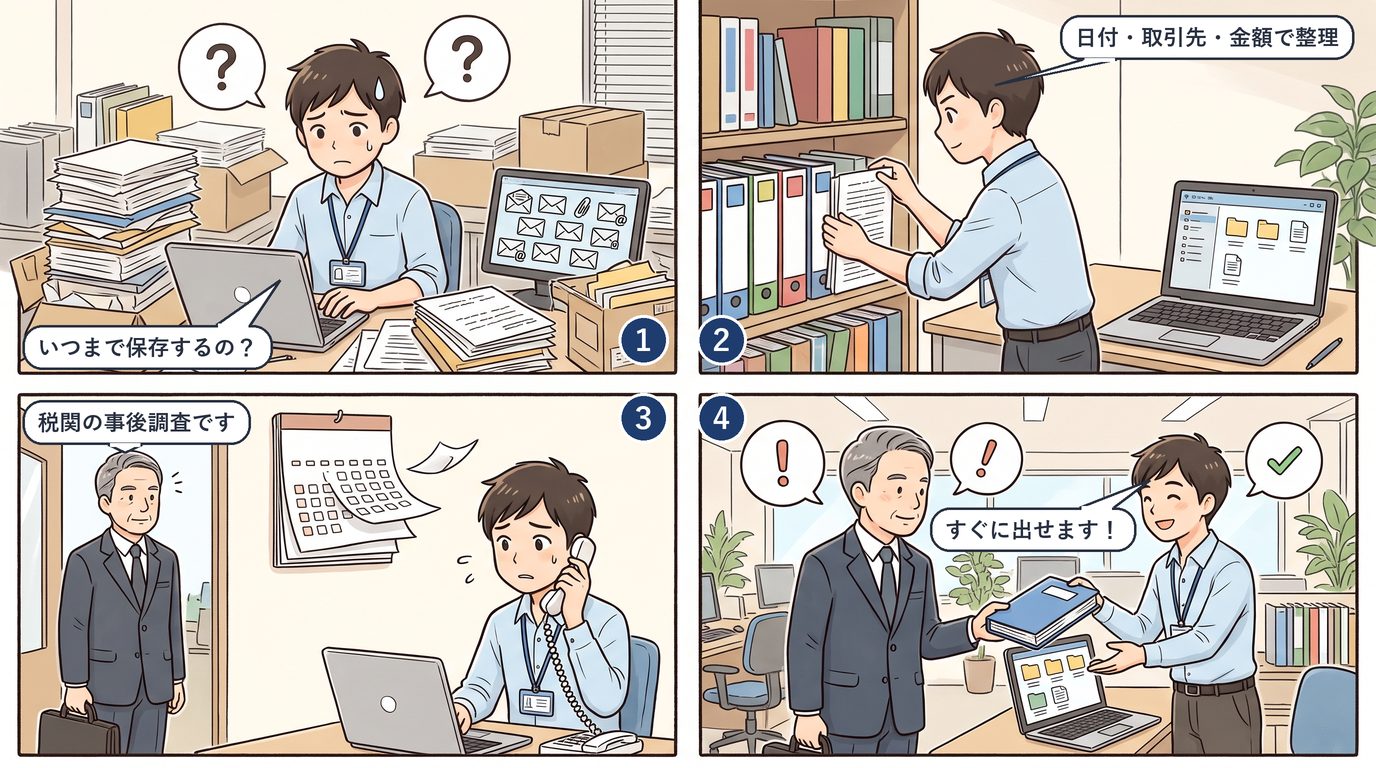
税関は、輸入の通関が終わったあとにも、納税の申告が正しかったかを確かめる調査(事後調査)を行っています。
事業所を訪ねるなどして、契約書や仕入書などの貿易の書類や、会計の帳簿を調べます。
申告に誤りがあれば、修正申告をして足りない税金を納めることになります。
保存の義務は、こうした調査に答えられるようにしておくためのものでもあります。
保存する書類は、インボイスだけでなく発注や経理の記録まで含む
帳簿は、いまある帳簿やインボイスに書き足したものでもよい
帳簿には、品名・数量・価格・仕出人の名前・輸入許可の年月日・許可書の番号を書きます。
専用の帳簿を新しく作らなくても、必要な項目がそろっている既存の帳簿や、仕入書などに必要な項目を書き足したものでもかまいません。
また、書類や輸入許可書に帳簿の項目がすべて書かれていれば、その書類や許可書を保存することで帳簿への記入を省けます。
ただしその場合は、その書類や許可書を、帳簿と同じ7年間保存します。
「書類」には、発注や経理の記録も入る
保存する書類の中には、「その他、申告の内容を明らかにする書類」も含まれます。
税関の資料では、たとえば次のようなものが挙げられています。
なお、輸入申告のときに税関に提出した書類は除かれます。
- 経理の書類総勘定元帳、補助台帳、補助簿、振替伝票、決済の書類など
- 貿易の書類発注の書類、契約書、相手とやり取りした文書など
- 通関の書類税関に提出したものを除いた、通関に関係する書類
- EPAで輸入した場合の原産性の資料原産品であることの確認に必要な書類(誰が原産品申告書を作ったかで、保存するものが変わる)
期間は「輸入の許可の翌日」から数え、帳簿と書類をつなげて整理する
数え始めは、輸入の許可を受けた日の翌日
保存の期間は、どれも輸入の許可の日の翌日から数えます。
書類の日付や、支払いの日から数えるのではない点に注意してください。
なお、特例輸入者が特例申告する貨物の場合は、輸入の許可の日が属する月の翌月末日の翌日から数えます。
帳簿と書類は、番号で結びつけて整理する
帳簿に書いたことと書類の関係は、輸入許可書の番号などで分かるように整理して保存することになっています。
たとえば、帳簿に書いた許可書の番号を書類にも付けておく方法や、インボイス番号・契約書番号のような帳簿と書類に共通する番号を付けておく方法が考えられます。
電子データで保存する場合も同じです。
電子データで残すなら、検索と改ざん防止の工夫がいる
書類の受け取り方から、保存のしかたを判断する
手元の書類が、どう届いたかによって保存のしかたが決まります。
判断の流れは次の通りです。
flowchart TD
  A[輸入に関する書類が手元にある] --> B{税関に提出した書類か?}
  B -- はい --> C[保存の対象から除かれる]
  B -- いいえ --> D{メールやネットで受け取ったか?}
  D -- はい --> E[電子取引のデータとして電子で保存 5年]
  D -- いいえ --> F{帳簿か、帳簿の代わりの書類か?}
  F -- はい --> G[7年保存]
  F -- いいえ --> H[紙かスキャナ保存で5年]
メールで受け取った取引の情報は、電子データで保存する
メールやSNS、インターネットのサイトなどで取引の情報をやり取りすることを、電子取引といいます。
添付ファイルで受け取った場合も含まれます。
電子取引をした場合は、その取引の情報を一定の要件を満たして電子データで保存しなければなりません。
主な要件は、データを画面や紙にすぐ出せること、日付・金額・取引先で検索できること、そして改ざんを防ぐ措置をとることです。
改ざん防止は、タイムスタンプか、訂正・削除を防ぐ仕組みか、社内の規程で
電子取引のデータの改ざんを防ぐ措置は、次のどれかを行います。
- タイムスタンプが付いた状態で受け取る相手がタイムスタンプを付けたデータをやり取りする
- 受け取ったあと、速やかにタイムスタンプを付ける総務大臣が認定する業務のタイムスタンプを使う
- 訂正・削除の履歴が残るか、できない仕組みで保存するそうした機能のある電子計算機処理システムを使う
- 正当な理由のない訂正・削除を防ぐ規程を作り、守る規程は、データと一緒に備え付けておく
検索の要件は、特別なシステムがなくても満たせます。
税関の資料では、ファイル名に「日付・取引先・金額」を同じ順番で入れる方法や、データに番号を付けて表計算ソフトの一覧表で管理する方法が紹介されています。
たとえば「20260410_取引先名_200000」のように名前を付け、取引先ごとや月ごとのフォルダに入れておくやり方です。
紙で受け取った書類は、スキャナで読み取って保存することもできる
紙で受け取ったインボイスなどは、一定の要件のもとで、紙の代わりにスキャナで読み取ったデータで保存できます。
スマートフォンやデジタルカメラも、読み取りの装置として使えます。
ただし、読み取りの時期、解像度(200dpi相当以上)、カラーでの読み取り、タイムスタンプなどの要件があるため、始める前に税関の資料で確かめてください。
【逆引き】手元の書類の形から、保存のしかたを探す
書類の形ごとの、保存の期間とやり方
手元にある書類が、どう届いたかで保存のしかたが変わります。
次の表で、自分の書類がどれに当たるかを確かめてください。
| 手元の書類 | 保存の期間 | 保存のしかた |
|---|---|---|
| 紙で届いたインボイス・パッキングリスト | 5年 | 紙のまま保存。要件を満たせばスキャナ保存も可 |
| メールで届いたインボイスのPDF | 5年 | 電子取引のデータとして、電子データのまま要件を満たして保存 |
| 運賃・保険料の明細、契約書、価格表 | 5年 | 受け取った形(紙かデータか)に合わせて保存 |
| 自社で作った帳簿(品名・数量・価格・許可書番号など) | 7年 | 紙で保存。パソコンで作ったものは要件を満たせば電子データのまま |
| 帳簿の代わりにした書類や輸入許可書 | 7年 | 帳簿と同じ期間保存する |
| 輸入申告で税関に提出した書類 | (保存の対象外) | 保存する書類から除かれる |
まず「どう受け取ったか」を、書類ごとに記録しておく
同じインボイスでも、紙で届いたものとメールで届いたものでは、保存のしかたが違います。
輸入のたびに、どの書類を、紙とデータのどちらで受け取ったかを分けて保管しておくと、あとで迷いません(一般的な進め方です)。
よくある質問
Q. 保存していないと、どうなりますか?
帳簿を記載しなかったり、偽ったり、隠したりした場合も同じです。
Q. 国際宅配便で少しだけ輸入した場合も、保存が必要ですか?
量が少なくても、保存の義務の対象になります。
Q. メールで届いたPDFを、印刷して保存すれば足りますか?
税関の資料では、要件を満たした電子データを書面などに出力して保存することも認められていますが、扱いの細かい条件は税関の資料「帳簿書類の保存義務と電子データによる保存の概要」で確かめてください。
Q. EPAを使って輸入した場合、追加で保存するものはありますか?
原産品申告書を税関に出して特恵税率を使った場合は、産品が原産品であることを確かめるのに必要な書類を保存します。
輸入者が自分で原産品申告書を作った場合は、その裏付けとなる資料も必要です。
EPAの手続きは、EPA原産地証明の記事で説明しています。