貨物海上保険は、輸送中の貨物の損害を補う保険
船便だけでなく、航空便の貨物も対象になる
貨物海上保険は、輸送中の貨物に起こるさまざまな損害を補うための保険です。
名前に「海上」とありますが、輸出・輸入・三国間の貿易が対象で、航空貨物も含まれます。
補償される期間は原則として、積み出し地の倉庫で貨物が輸送のために動かされた時から、仕向地で荷受人が指定する倉庫に搬入されるまでです。
これを「倉庫から倉庫まで」の約款(Warehouse to Warehouse Clause)といいます。
保険金額は、CIF価格に10%を足すのが一般的
損害が出たときに支払われる上限となる保険金額は、通常、CIF価格に10%を足した額(110%)で設定します。
この10%は、貨物が無事に届いていれば得られたはずの利益(希望利益)の分です。
CFRで輸入する場合は、CFR価格に保険料を足してCIF価格を出し、そこに10%を足します。
保険を掛けるのが売り手か買い手かは、取引条件で決まる
FOB・CFR・FCA・CPTなら、輸入者が自分で掛ける
FOB、CFR、FCA、CPTといった条件では、輸入者が自分の利益のために貨物海上保険を掛けます。
売り手が保険を掛けてくれるわけではないため、輸入者が手配しなければ、輸送中の貨物は無保険のままです。
輸入者が自分で日本の保険会社の保険を掛けると、保険の内容や保険会社を十分に選べて、事故のときにもすぐ対応できるという利点もあります。
補償が始まるのは、リスクが輸入者に移った時点から
FOBやCFRで輸入する貨物の保険には、「FOB Attachment Clause」という約款が付きます。
これにより、貨物が輸出港で本船の上に置かれた時点(リスクが輸入者に移る時点)から補償が始まります。
つまり、船に積むまでの区間は、売り手が自分で保険を手配する必要があります。
コンテナで運ぶ場合は、運送人に引き渡した時点から補償する約款(Free Carrier Attachment Clause)もあります。
CIF・CIPなら売り手が掛けるが、補償は最低限のことがある
CIFやCIPでは、売り手が輸入者のために保険を掛けます。
ただし、売り手に求められているのは、少なくとも協会貨物約款の(C)条件など、最低限の範囲を満たす保険です。
そのため、CIFやCIPで買うときは、契約の段階で保険の条件を相手と十分に詰めておくことが大切です。
インコタームズ2020では、CIFとCIPで保険の補償範囲に違いが設けられています。
補償の範囲は、ICC(A)・(B)・(C)の3段階で選ぶ
3つの条件は、外側ほど補償が広い
現在の保険の条件は、協会貨物約款(ICC)の(A)・(B)・(C)の3種類が基本です。
(C)は大きな事故による損害、(B)はそれに地震や海水の浸入などを加えたもの、(A)はさらに雨や淡水の濡れ、盗難、抜き荷なども含めた、いちばん広い条件です。
一般的な工業製品では(A)が使われることが多く、ほとんどの場合は補償範囲の広い(A)で掛けられています。
| 条件 | 補償される主な損害 |
|---|---|
| ICC(C) | 火災、爆発、船や艀の座礁・沈没、輸送用具の衝突、共同海損、投荷など |
| ICC(B) | (C)に加えて、地震・噴火・雷、海水などの浸入、積み込みや荷下ろし中の落下による梱包1個ごとの全損 |
| ICC(A) | (B)に加えて、雨・淡水による濡れ、盗難、抜き荷などのあらゆる付加危険 |
(A)でも補償されない損害がある
いちばん広い(A)でも、すべての損害が補償されるわけではありません。
次のような損害は、(A)でも対象外です。
- 輸送の遅れによる損害到着が遅れたこと自体による損害は補償されない
- 梱包が不十分だったことによる損害荷造りの不完全が原因の損害は対象外
- 貨物の性質や欠陥による損害たとえば果物が腐ったことによる損害など
- 戦争・ストライキによる損害必要に応じて、戦争やストライキの危険を補償する特約を付ける
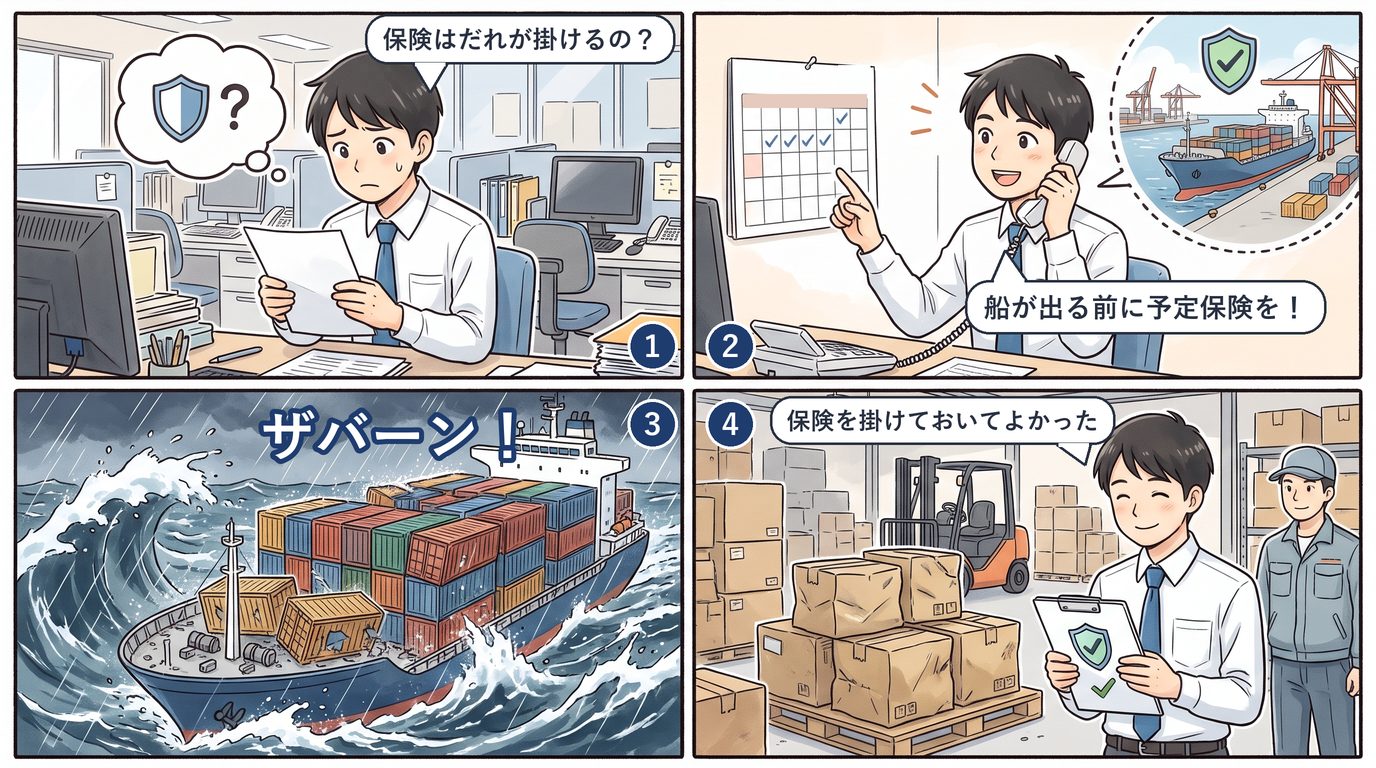
輸入者が自分で掛けるときは、船積みの前に「予定保険」を申し込む
- 1保険会社に見積もりを取る積み地・揚げ地、貨物の種類、荷姿や梱包を伝えて、条件と保険料を相談する
- 2契約が決まったら「予定保険」を申し込む船積みの予定を前もって保険会社に伝え、保険を掛けておく
- 3船積みの通知を受けたら「確定保険」に切り替える積んだ船の名前、出航日、確定した数量などを伝える
- 4輸入通関で保険料の請求書を示すCIF・CIP以外の条件では、課税価格を出すために求められることが多い
保険を掛けるのは誰かを、取引条件から判断する
取引条件から、保険で自分がやることを判断する流れは次の通りです。
最終的な条件は、保険会社と相手方に確認してください。
flowchart TD
  A[契約の取引条件を確かめる] --> B{CIFまたはCIPか?}
  B -- はい --> C[売り手が掛ける保険の条件と金額を確かめる]
  B -- いいえ --> D{FOB・CFR・FCA・CPTか?}
  D -- はい --> E[船積み前に輸入者が予定保険を申し込む]
  D -- いいえ --> F[受け渡しの場所と保険の分担を相手方に確かめる]
船積みは輸入者の知らないうちに行われるため、予定保険が欠かせない
保険は原則として、リスクが始まる前に申し込む必要があります。
ところが輸入では、船積みが終わってから通知を受けることになり、実際に積まれた時点を輸入者が知らないこともあります。
そこで、船積みの予定を前もって保険会社に伝えて「予定保険」を掛けておき、船積み後に「確定保険」に切り替えます。
予定保険を掛けずにいると、リスクが始まってから申し込むことになってしまいます。
続けて輸入するなら「包括予定保険」で掛け忘れを防ぐ
継続して輸入する予定がある場合は、船積みごとではなく、取引すべてをまとめて対象にする包括予定保険を保険会社と契約することもできます。
こうしておけば、保険の掛け忘れを防ぐことができます。
また、関税がかかる貨物では、通関後に損害が見つかっても納めた関税が実際にはほとんど戻らないため、その関税の損失を補う輸入税保険を付けるかどうかも検討します。
CIFやCIP以外の条件で輸入するときは、輸入通関の際に、CIF価格を出すために保険料の請求書(Debit Note)を税関から求められることが多くあります。
関税は運賃と保険料を含めた価格にかかるため、保険料も計算に入るからです。
計算のしかたは、関税と消費税の計算の記事で説明しています。
【逆引き】自分の取引条件から、保険でやることを探す
取引条件別:保険を掛ける人と、輸入者がやること
契約書やインボイスに書かれている取引条件から、次の表で自分のやることを確かめてください。
| 取引条件 | 輸送中の保険を掛ける人 | 輸入者がやること |
|---|---|---|
| FOB・CFR | 輸入者 | 予定保険を申し込み、船積み後に確定保険へ。補償は本船に積まれた時点から |
| FCA・CPT | 輸入者 | 予定保険を申し込む。コンテナなら運送人への引き渡しから補償する約款も検討 |
| CIF・CIP | 売り手(輸入者のために) | 保険の条件(A・B・C)と金額を契約で詰める。保険証券の中身を確かめる |
| DAP・DDP | 受け渡しの場所までは売り手 | 受け渡しの場所と、そこから先の自社の輸送を確かめる |
「誰も掛けていない区間」がないかを確かめる
表の中で特に気をつけたいのは、輸入者が掛けるはずの区間を、誰も掛けていない状態です。
FOBやCFRで買っているのに、「CIFの感覚」で売り手が掛けていると思い込んでいると、この状態になります。
取引条件と保険の手配状況は、発注の時点でセットで確かめる習慣をつけておくと安心です。
よくある質問
Q. 保険料はどれくらいかかりますか?
たとえばCIF価格が100万円で保険料率が0.5%(「50銭」とも言い、保険金額100円あたり50銭の意味)なら、100万円×110%×0.5%で5,500円です。
保険料率は、貨物の種類、保険の条件、保険金額、輸送期間、これまでの事故の実績などで保険会社が決めます。
Q. 保険料は、会社によって違いますか?
事故の少ない実績があれば、料率の引き下げを交渉できることもあります。
Q. 保険の補償は、日本の倉庫に着いたらすぐ終わりますか?
ただし、通常の輸送とは言えない保管や仕分けのために倉庫を使う場合は、その倉庫に搬入されて荷下ろしが終わった時点か、本船から荷下ろしされてから60日(航空貨物は機体から降ろされてから30日)を過ぎた時点の、どちらか早い方で終わります。
Q. コンテナを開けたら数が足りません。保険で補えますか?
その場合は、売り手(サプライヤー)に補償を求めることになります。